De qué depende que te paguen
No hay una respuesta única porque cada aseguradora redacta sus coberturas. Aun así, las pólizas de hogar suelen distinguir entre dos tipos de daño:
- Accidental y repentino: una rotura de tubería, un latiguillo que se suelta, una lavadora que pierde agua. Es el terreno típico de la garantía de daños por agua.
- Lento o progresivo: humedad que sube por la pared, condensación, una filtración que lleva meses. Aquí son frecuentes las exclusiones por desgaste, falta de mantenimiento o daño paulatino.
Lo que manda es el texto de tu contrato. La Ley de Contrato de Seguro (LCS) exige que las cláusulas que limitan tus derechos aparezcan destacadas de modo especial y que las aceptes por escrito (artículo 3). Si te rechazan el siniestro por una de ellas, comprueba que cumple ese requisito.
Qué suele cubrir y qué suele excluir
| Situación | Lo habitual | Qué mirar en tu póliza |
|---|---|---|
| Rotura o atasco de una tubería de tu casa | Suele entrar en «daños por agua» | Si cubre continente, contenido o ambos; límites y franquicia |
| Buscar y arreglar la fuga | Muchas pólizas lo incluyen, a menudo con un tope | «Localización y reparación de averías», importe máximo |
| Tu fuga moja al vecino de abajo | Responsabilidad civil | Suma asegurada de responsabilidad civil y exclusiones |
| Lluvia fuerte que entra en casa | Pagan los daños directos si se supera el umbral de la póliza y no hay falta de mantenimiento | Umbral de lluvia y exclusiones por falta de mantenimiento |
| Inundación por desbordamiento o anegamiento | La paga el Consorcio de Compensación de Seguros si tienes los bienes asegurados | Que tengas asegurados los bienes dañados |
| Filtración lenta o mancha que crece durante meses | Se excluye con frecuencia como daño paulatino | Exclusiones por desgaste, corrosión o daño gradual |
| Condensación y moho | Suele quedar fuera: no hay un hecho accidental | Exclusiones por humedad ambiental o falta de ventilación |
| Capilaridad desde el suelo | Suele quedar fuera: es un defecto de la construcción, no un accidente | Exclusiones por defectos de construcción |
Orientación general basada en las fichas de UNESPA sobre lluvia e inundación y en la práctica habitual del mercado. Cada contrato fija sus coberturas y exclusiones.
Ten en cuenta que, aunque la aseguradora no pague el arreglo de la causa, a veces sí paga los daños que provoca, y al revés. Revisa por separado la reparación del origen (la tubería) y la de los daños (techo, pintura, muebles). Si sospechas de una entrada de agua desde fuera, la guía de filtraciones y goteras te ayuda a distinguirla; si es moho en paredes frías, mira la de condensación.
Tu seguro, el de la comunidad o el del vecino
Que tengas seguro no significa que deba pagar el tuyo. Lo normal es que responda la póliza de quien tiene a su cargo el elemento que falla:
- Avería dentro de tu vivienda: tu póliza, tanto para tus daños como para los que causes a otros.
- Cubierta, fachada o bajante general: el seguro de la comunidad, si lo tiene. La Ley de Propiedad Horizontal permite contratarlo con cargo al fondo de reserva (artículo 9.1.f).
- Fuga en el piso de otro vecino: su seguro de responsabilidad civil (artículo 73 de la LCS). Puedes reclamar directamente a su aseguradora, y el vecino está obligado a decirte si tiene seguro y qué cubre (artículo 76).
Algunas pólizas cubren también los daños que otros te causan. En ese caso tu aseguradora puede pagarte y después reclamar al responsable, hasta el importe que te haya pagado (artículo 43 de la LCS). Para saber quién responde de cada elemento, consulta quién paga las humedades según su origen.
Cómo dar parte paso a paso
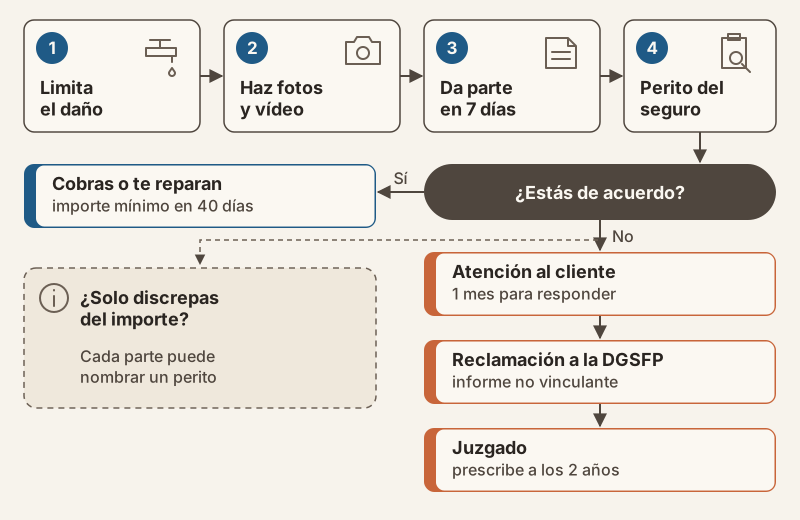
- Limita el daño. Cierra la llave de paso, aparta muebles y seca lo que puedas. La ley te obliga a usar los medios a tu alcance para reducir las consecuencias, y los gastos razonables que hagas para ello corren a cargo de la aseguradora, hasta el límite del contrato (artículo 17 de la LCS).
- Documenta antes de tocar nada más. Fotos y vídeo de la mancha, del origen si se ve y de los objetos dañados. Guarda las piezas rotas y los tickets.
- Comunica el siniestro en siete días desde que lo conoces, salvo que tu póliza dé un plazo mayor (artículo 16). Hazlo por un canal que deje constancia y apunta el número de expediente. Aquí tienes un modelo de comunicación de siniestro.
- Envía la relación de daños. En los cinco días siguientes al aviso debes enviar por escrito la relación de bienes que había, los que se han salvado y tu estimación de los daños (artículo 38).
- Atiende al perito de la aseguradora. Enséñale todo, pregunta qué causa ha anotado y pide la propuesta por escrito.
- Vigila los plazos de pago. La aseguradora debe pagar el importe mínimo de lo que pueda deber, según lo que conoce, dentro de los cuarenta días desde que recibe tu declaración, y puede sustituir el pago por la reparación si tú lo aceptas (artículo 18). Si se retrasa, debe intereses de demora (artículo 20).
No avisar en plazo no te hace perder la indemnización por sí solo, pero la aseguradora puede reclamarte los perjuicios que le cause el retraso, salvo que ya lo supiera por otra vía (artículo 16).
Si rechazan el siniestro o te pagan menos
Pide el motivo por escrito
Solicita la negativa con la cláusula concreta que aplican y la copia del informe de su perito, si te la facilitan. Muchas discusiones se deciden ahí: si dicen «humedad progresiva», un informe que acredite una rotura reciente cambia el caso.
Si solo discrepas del importe: peritos
Si no hay acuerdo sobre la indemnización dentro del plazo del artículo 18, cada parte designa un perito; si ellos tampoco se ponen de acuerdo, se nombra un tercero (artículo 38). Cada parte paga su perito y los gastos del tercero se reparten por mitad, salvo que alguien haya mantenido una valoración manifiestamente desproporcionada (artículo 39). Un informe pericial independiente también sirve para rebatir la causa que ha apuntado la aseguradora.
Reclamación ante la propia aseguradora
Presenta un escrito al servicio de atención al cliente o, si existe, al defensor del cliente. Tienen un mes para resolver desde que lo presentas (artículo 29 de la Ley 44/2002).
Dirección General de Seguros
Si no contestan en un mes o rechazan tu reclamación, puedes reclamar ante el Servicio de Reclamaciones de la Dirección General de Seguros y Fondos de Pensiones (DGSFP), acreditando la reclamación previa (artículo 30.3.a). Se presenta en papel en el Paseo de la Castellana, 44, de Madrid, o por vía telemática con firma electrónica. La ley fija un plazo máximo de 90 días naturales para resolver (artículo 30.3.b). Termina con un informe motivado que no es vinculante (artículo 12 de la Orden ECC/2502/2012). Además, no entra en discusiones sobre cuánto vale el daño ni en las que exigen la valoración técnica de expertos (artículo 10.1, letras c y d).
Vía judicial
Las acciones derivadas de un seguro de daños prescriben a los dos años (artículo 23 de la LCS).
Esta guía resume la ley vigente a la fecha de actualización. Las condiciones de tu póliza y las circunstancias del caso pueden cambiar la respuesta. Si el importe es alto o hay plazos cerca de vencer, consulta con un abogado.
Errores que complican el parte
- Reparar antes de que lo vea el perito sin fotos ni facturas. Si es urgente, hazlo, pero documéntalo todo.
- Describirlo como algo de hace meses cuando el escape ha sido de golpe. Cuenta los hechos tal como han ocurrido, sin adornos.
- No pedir los datos del seguro del vecino o del administrador cuando el agua viene de fuera de tu casa.
- Esperar a que la mancha se seque para dar parte. El plazo cuenta desde que lo conoces.
Preguntas frecuentes
¿El seguro paga la humedad por condensación?
Normalmente no, porque no hay un hecho accidental, sino un problema de ventilación o aislamiento. Revisa las exclusiones de tu póliza; si hay moho que vuelve cada invierno, conviene atajar la causa.
¿Quién paga el perito independiente?
En el procedimiento del artículo 38 de la LCS, cada parte paga el suyo, y el tercero se reparte por mitad. Si encargas un informe por tu cuenta para negociar, en principio lo pagas tú.
¿Y si el vecino no me da los datos de su seguro?
Está obligado a decirte si tiene seguro y qué cubre (artículo 76 de la LCS). Pídeselo por escrito y, si no responde, comunícalo al administrador de la finca.
Cuándo pedir ayuda a un profesional
Pide valoración si la aseguradora atribuye el daño a una causa con la que no estás de acuerdo, si necesitas un presupuesto para reclamar o si la humedad vuelve después de la reparación.
¿Necesitas un técnico que valore el daño?
Cuéntanos qué ha pasado, desde cuándo y qué te ha dicho el seguro. Si encaja, la pasamos a un máximo de tres profesionales independientes que puedan evaluar el daño. No somos una aseguradora ni un despacho de abogados: así funciona este proyecto.
Pedir valoraciónFuentes
- Ley 50/1980, de Contrato de Seguro, artículos 3, 16, 17, 18, 20, 23, 38, 39, 43, 73 y 76 (texto consolidado, BOE)
- Ley 44/2002, de Medidas de Reforma del Sistema Financiero, artículos 29 y 30 (texto consolidado, BOE)
- Orden ECC/2502/2012, procedimiento de reclamaciones, artículos 10 y 12 (texto consolidado, BOE)
- Dirección General de Seguros y Fondos de Pensiones: información sobre el procedimiento de reclamación
- UNESPA, Estamos Seguros: qué pasa si sufres daños por lluvia
- UNESPA, Estamos Seguros: qué pasa si sufres daños por inundación
- Ley 49/1960, de Propiedad Horizontal, artículo 9 (texto consolidado, BOE)